Posts tonen met het label Corporatie DRIEpuntNUL. Alle posts tonen

maandag 4 november 2013

De nulcorporatie - een vergezicht

Het is alweer enkele jaren geleden dat we in een discussie over optimalisatie van de bedrijfsvoering van corporaties stilstonden bij een fenomeen dat we destijds de "nulcorporatie" noemden. Onder invloed van de actuele ontwikkelingen wordt hetgeen we toen bespraken met de dag actueler. Daarom heb ik het verhaal maar weer eens opgeduikeld.

“De nulcorporatie is in mijn ogen niets anders dan een uitkeringsinstantie. Van een vastgoedonderneming is dan geen sprake. Voor het stimuleren van betaalbaar en goed wonen (deze begrippen komen in verschillende bewoordingen nogal prominent naar voren in de missie van de meeste corporaties) is het in eigendom hebben van vastgoed niet noodzakelijk.”

De nulcorporatie keert vanuit een aantal stimuleringsfondsen bijdragen uit in het licht van de doelstellingen die zij afleidt van haar missie. Uiteraard mogen de prestatievelden van het BBSH niet uit het oog worden verloren. Dat betekent dat er een betaalbaarheidsfonds, een kwaliteitsfonds, leefbaarheidsfonds etc. moeten worden gevormd. De fondsen worden gevoed door inkomsten uit een beleggingsportefeuille en/of subsidiering door bijvoorbeeld overheden. Omdat het laatste binnen de huidige constellatie niet voor de hand ligt zal de funding met name vanuit een beleggingsportefeuille moeten komen. In feite is daarvan nu al sprake en bestaat de beleggingsportefeuille uit beleggingen in vastgoed (het eigen woningbezit). Omdat in deze situatie het gehele vermogen is belegd in slechts één beleggingscategorie (vastgoed) is het risico-rendementsprofiel van zo’n beleggingsportefeuille niet optimaal. In het kader van risicospreiding en rendementsoptimalisatie is het wenselijk om de beleggingen te spreiden over verschillende categorieën (aandelen, obligaties, vastgoed etc.).


Wat betekent dit in de praktijk

Corporaties nemen afscheid van hun vastgoedportefeuille door deze te verkopen of onder te brengen in een aparte entiteit. Het vastgoed zal in de nieuwe situatie op een zuiver commerciële basis worden geëxploiteerd. Dat betekent dat, indien mogelijk, woningen zullen worden verkocht aan zittende bewoners of andere geïnteresseerden en dat woningen die in de verhuur blijven uiteindelijk tegen een maximale markthuur zullen worden aangeboden. De corporatie heeft de mogelijkheid om vanuit de stimuleringsfondsen bijdragen te verstrekken aan mensen die niet in staat zijn om binnen die nieuwe structuur zelfstandig in hun huisvesting te voorzien. Daarbij kan de gehele woningmarkt in ogenschouw worden genomen omdat het voor het realiseren van de doelstellingen niet uit zou moeten maken of het een huur- of koopsituatie betreft.

Met de opbrengsten van de verkoop van het huidige woningbezit wordt een beleggingsportefeuille gecreëerd (na aflossingen van de huidige leningportefeuille). De stimuleringsfondsen worden gevoed met het rendement uit deze portefeuille.


Een voorbeeld

De gemiddelde marktwaarde van een corporatiewoning bedraagt naar schatting ongeveer € 100.000 euro (waarde in verhuurde staat). Daar staat een lening tegenover met een schuldrestant van gemiddeld circa € 30.000 euro per woning. Na verkoop van de woning en aflossing van de lening blijft een saldo van € 70.000 over dat kan worden herbelegd. Voor een corporatie met 5.000 woningen praten we dan over een vermogen van € 350 miljoen. Als op dit vermogen een rendement van gemiddeld 5% wordt gerealiseerd levert dit jaarlijks een rendement op van € 17,5 miljoen. Een deel van dit bedrag moet worden toegevoegd aan het belegd vermogen om te compenseren voor inflatie. Bij een inflatie van 2% moet hiervoor € 7 miljoen aan het belegd vermogen worden toegevoegd. Vervolgens zullen de kosten van de organisatie in mindering moeten worden gebracht. Gemakshalve gaan we ervan uit dat dit 0,5% van het belegd vermogen kost (hetgeen in het voorbeeld neerkomt op € 350 per woning). Per saldo resteert een bedrag van € 8,75 miljoen dat kan worden toegevoegd aan de fondsen (betaalbaarheid, kwaliteit, leefbaarheid etc.). De corporatie zal vervolgens een verdeelsleutel vast moeten stellen voor de verdeling van dit bedrag over de individuele fondsen.

Dit zou kunnen leiden tot onderstaande verdeling:
Betaalbaarheid (75%) € 6,5 miljoen
Kwaliteit (15%) € 1,5 miljoen
Leefbaarheid (5%) € 0,4 miljoen
Overig (5%) € 0,4 miljoen


Fasering

Natuurlijk is het niet logisch om te veronderstellen dat van vandaag op morgen de structurele wijzigingen (kunnen) worden doorgevoerd die noodzakelijk zijn om het hiervoor gepresenteerde denkkader operationeel te maken. Wel kan de bestaande organisatie op een aantal punten worden aangepast om binnen het nieuwe kader te gaan opereren. Een belangrijke eerste stap is dan het leggen van een relatie tussen het rendement op de belegging in het (eigen) vastgoed en de maatschappelijke opgaven die een corporatie voor zichzelf ziet weggelegd. Daarmee komt de focus niet meer alleen te liggen op de kant van de bestedingen maar wordt een duidelijke relatie gelegd tussen het genereren van middelen enerzijds en het besteden daarvan anderzijds. De organisatie kan vervolgens worden aangepast aan dit denken door mensen verantwoordelijk te maken voor de samenhang tussen het genereren van rendement en de daaruit te bekostigen bestedingen.

In een tweede stap zouden de verantwoordelijkheden duidelijker gespreid kunnen worden door het vastgoed onder te brengen in een aparte entiteit, die in eerste instantie nog volledig onder de verantwoordelijkheid van de toegelaten instelling valt. Wel kan dan al worden toegewerkt naar het creëren van een fondsenstructuur zoals hiervoor is geschetst.

Het daadwerkelijk afstoten van het vastgoed en gelijktijdige aflossing van de leningportefeuille kan een volgende stap zijn. Het hierdoor beschikbaar komende saldo vormt vervolgens het belegd vermogen van de organisatie in de nieuwe structuur. Daarmee kan worden gestreefd naar optimalisatie van de risico-rendementsstructuur.


Inrichting organisatie

Om recht te doen aan het hiervoor geschetste mechanisme zal de organisatiestructuur van de gemiddelde corporatie ingrijpend moeten worden gewijzigd. Het evenwicht tussen inkomsten en uitgaven wordt bewaakt door een centrale afdeling beleid. Direct onder die afdeling vallen vervolgens de afdelingen fondsenbeheer en vermogensbeheer. Een afdeling vastgoedbeheer kan onder de afdeling vermogensbeheer worden gecreëerd ten behoeve van het beheren van de eigen woningvoorraad.


De functies per afdeling

Vastgoedbeheer
De operationele activiteiten ten aanzien van verhuur en onderhoud worden uitgevoerd onder verantwoordelijkheid van de afdeling vastgoedbeheer. De activiteiten in het kader van woonruimteverdeling vallen daar niet onder maar vallen onder de verantwoordelijkheid van de afdeling fondsenbeheer.

Vermogensbeheer
De afdeling vermogensbeheer draagt zorg voor een optimaal samengestelde (beleggings)portefeuille. Zij houdt zich in dat kader bezig met aankoop en verkoopbeslissingen (belangrijke elementen uit het zogenaamde strategisch voorraadbeleid). Ook andersoortige investeringen in het vastgoed kunnen onder verantwoordelijkheid van de afdeling vermogensbeheer vallen, maar alleen voorzover zij betrekking hebben op het verbeteren van het rendement op de portefeuille, bezien vanuit een beleggersoptiek.

Fondsenbeheer
De afdeling fondsenbeheer is verantwoordelijk voor de besteding van middelen uit de volkshuisvestelijke fondsen van de corporatie. Zij geeft daarmee invulling aan het beleid dat is uitgezet door de beleidsafdeling en bekrachtigd door het bestuur. De activiteiten in het kader van de woonruimteverdeling vallen onder de afdeling fondsenbeheer, evenals de toewijzing van gelden uit de andere fondsen (leefbaarheid etc.).


De financiële motor van de corporatie

Zoals hiervoor reeds aangegeven zijn corporaties voor de financiering van hun maatschappelijke taken vrijwel geheel afhankelijk van het rendement dat zij weten te genereren op het (in woningen) belegde vermogen. In onderstaande schematische weergave is de financiële motor van een corporatie in beeld gebracht.


De afdeling vastgoedbeheer draagt zorg voor een optimaal verhuurresultaat. Dit komt tot uitdrukking in een zo hoog mogelijk rendement op de verhuurexploitatie. Als wordt aangesloten bij de terminologie die door de corporatievastgoedindex Aedex/IPD wordt gehanteerd dan praten we in dit kader over het directe rendement. Naast een direct rendement maakt de beleggingsportefeuille (nu nog vastgoedportefeuille) ook een autonome waardeontwikkeling door. Door middel van het aan- en verkoopbeleid stuurt de afdeling vermogensbeheer op maximalisatie van het totale rendement (de optelsom van direct rendement en waardeontwikkeling).

Door de afdeling fondsenbeheer worden de (overwegend maatschappelijke) taken van de corporatie worden gefinancierd. Vanuit de fondsen ter stimulering van betaalbaarheid en kwaliteit vloeit een deel van de middelen terug naar het vastgoedbeheer. Een ander deel wordt besteed aan zaken die geen directe relatie met de portefeuille hebben.

De beleidsafdeling definieert en bewaakt de kaders waarbinnen de afdelingen fondsenbeheer en vermogensbeheer opereren.

De afdelingen worden in de voorgestelde structuur verantwoordelijk voor het optimaliseren van rendementen. Het bestuur zal zich voor wat betreft de afdelingen vastgoedbeheer, vermogensbeheer en fondsenbeheer af moeten vragen of het wenselijk is om deze binnen de organisatie te houden of (een deel van) de bijbehorende activiteiten uit te besteden.


Efficiency en effectiviteit

Om te komen tot optimale prestaties in termen van rendementen zal kritisch moeten worden gekeken naar efficiency en effectiviteit van de verschillende afdelingen. Alle activiteiten zullen in dat kader tegen het licht moeten worden gehouden waarbij in ieder geval de volgende vragen moeten worden beantwoord:

  • Waarom voeren we de activiteit uit ?
  • Welke bijdrage levert de activiteit aan de rendementen waarvoor de afdeling verantwoordelijk is ?
  • Aan welke minimale kwaliteitseisen moeten we voldoen (denk aan wettelijke verplichtingen volgens het BW en het BBSH en afspraken die in dit kader zijn vastgelegd in bijvoorbeeld SLA’s)?
  • Kan dat minimale niveau worden geleverd tegen lagere kosten (beperkte inzet mensen en middelen) ?
  • Zouden de werkzaamheden kunnen worden uitbesteed tegen lagere kosten ?


De gedachte achter de nulcorporatie heeft later geleid tot het concept "Corporatie DRIEpuntNUL" waaraan ik in mijn Blog al eerder aandacht besteedde. Met deze bijdrage ga ik helemaal terug naar de basis omdat ik dit najaar een nieuwe impuls wil geven aan de verdere uitwerking van dat concept. Ik nodig iedereen die met mij mee wil denken van harte uit om contact op nemen.


woensdag 9 oktober 2013

Sturen op financieel en maatschappelijk rendement


Uitgangspunten rendementssturing

Van onrendabele top naar rendementsdenken
Binnen de corporatiebranche worden verschillende maten gebruikt om investeringen af te wegen. Veel woningcorporaties werken tot op heden nog met het begrip onrendabele top. Voordeel van deze systematiek is dat het past binnen de kaders van het Centraal Fonds Volkshuisvesting (CFV) en de jaarverslaglegging. Een nadeel is dat het lastig is verschillende investeringen aan elkaar te relateren. Wanneer is een onrendabele top nu hoog en wanneer is die laag? Hoe verhouden onrendabels zich tot elkaar? En hoeveel onrendabels kunnen jaarlijks worden genomen?

Internal rate of return
Het voordeel van het denken in rendementen is dat ze eenvoudig zijn te relateren aan de kosten van het vreemd vermogen. Het zijn vergelijkbare maten die in een percentage worden uitgedrukt. Een handige maat die daarbij kan worden gebruikt is de zogenaamde “Internal Rate of Return” (IRR). Dit is het rendement dat wordt gerealiseerd bij een gegeven investering tegen de aannames van een begrote exploitatieopzet. Is de IRR lager dan een vooraf vast te stellen rendementseis (bijvoorbeeld gebaseerd op de financieringskosten plus een risico-opslag), dan is sprake van een financieel offer. Is de IRR hoger, dan volgt financiële winst.
Door vooraf in de rendementseis te variëren kan uiting worden gegeven aan:

  1. het feit dat bepaalde investeringen risicovoller zijn dan andere (sociale woningen kennen minder snel vraaguitval en leegstand dan bedrijfsonroerend goed of dure huursegmenten);
  2. maatschappelijke doelstellingen (voor zaken die dicht tegen de missie aanliggen hanteer je bewust een lager rendement dan wezensvreemde investeringen).

Daarmee wordt duidelijk wat het offer is dat je bereid bent te accepteren voor een bepaalde investering, krijg je meer sturing op financiën en risico's, én op het maatschappelijk offer/rendement.

De IRR kan beleidsrijk worden gemaakt, waarbij een rendementsafslag wordt toegepast voor maatschappelijk relevante investeringen. Je vraagt bijvoorbeeld een lagere IRR voor sociale woningbouw dan voor commerciële functies. Dit kan als volgt in een zogenaamde “rendementsmatrix” worden vertaald:


Segmenten
Marktconform rendement
Rendementsafslag
rendementseis
sociale woningbouw
Laag
Ja
laag
Maatschappelijk vastgoed
(welzijn)
Middel
Ja
laag
Maatschappelijk vastgoed (wijkeconomie)
Hoog
Ja
middel
Zorgwoningen
Middel
Ja
middel
woningbouw voor midden- en hogere inkomensgroepen
Laag
Beperkt
middel
commercieel vastgoed
Hoog
Geen
hoog

Binnen de hiervoor weergegeven rendementsmatrix wordt per investeringssegment een rendementseis vastgesteld. Deze eis is opgebouwd uit een marktconform rendement en een rendementsafslag. Het marktconforme rendement geeft aan welke rendementseis “de markt” stelt aan investeringen met een vergelijkbaar (risico)karakter. Deze rendementseis is objectspecifiek. Naarmate het risico dat wordt toegekend aan een specifiek object groter wordt zal de rendementseis stijgen.

De te hanteren rendementsafslag zal per categorie door de corporatie zelf moeten worden vastgesteld. Het saldo van het marktconforme rendement en de voor de betreffende investeringscategorie van toepassing zijnde rendementsafslag levert de rendementseis op waaraan de investering zal worden getoetst.

Voordelen op een rij

Een dergelijke werkwijze heeft de volgende voordelen:

  1. Het maakt investeringen onderling vergelijkbaar en brengt het rendementsoffer in beeld. Een vergelijkbare rendementsmaat maakt duidelijk wat doelmatige investeringen zijn en wat niet. Daarmee ontstaat een beeld of elders investeren goedkoper, beter en effectiever is. Hiermee komen alternatieve scenario's sneller en scherper in beeld.
  2. Het risicoprofiel klinkt sterker door in de investeringsoverwegingen. Risico en rendement zijn in wezen complementair, en dat komt hierdoor explicieter naar boven. Zo geef je het rendement niet te makkelijk weg. Dit leidt tot meer realisme in de rendementen en een zakelijker verhouding naar de maatschappelijke partners. 
  3. Door voor verschillende segmenten bewust een lager rendement op maatschappelijk relevante investeringen na te streven, maak je die investeringen juist eenvoudiger haalbaar. Zo verdien je geld waar het kan, en geef je het uit waar het moet. 
  4. Een vergelijkbare rendementsmaat biedt gelegenheid om de nieuwe beleidswerkelijkheid van Europese staatssteunrichtlijnen in de praktijk te brengen. Het is mogelijk om verschillende rendementen te hanteren voor DAEB en niet-DAEB investeringen. Niet-DAEB activiteiten kunnen niet met WSW-borging worden gefinancierd wat kan leiden tot een ander risicoprofiel. Dit kan in een afwijkende rendementseis tot uiting worden gebracht.

Gevolgen voor nieuwe investeringen

De hiervoor beschreven uitgangspunten kunnen om te beginnen in praktijk worden gebracht door rendementseisen vast te stellen voor nieuwe investeringsprojecten.

Marktconformiteitstoets
Op het moment dat een project ter besluitvorming wordt aangeboden moet een aantal stappen worden doorlopen. Om te beginnen is het wenselijk om te toetsen op marktconformiteit. Deze marktconformiteitstoets houdt niets anders in dan een vergelijking van de geraamde stichtingskosten met de getaxeerde vrije verkoopwaarde van het te realiseren object. Als de vrije verkoopwaarde niet minimaal gelijk is aan de geraamde stichtingskosten valt het project per definitie af, tenzij gebouwd wordt voor specifieke doelgroepen die vragen om bouwkundige aanpassingen die door “de markt” niet worden (h)erkend.

Rendementstoets
Als de marktconformiteitstoets positief uitvalt zal vervolgens een rendementstoets worden uitgevoerd. Daarbij wordt bekeken of het rendement uit verhuur minimaal voldoet aan de rendementseisen die zijn vastgelegd in de hiervoor al toegelichte rendementsmatrix. Een investering kan slechts doorgang vinden als aan de eisen uit de rendementsmatrix wordt voldaan.

Om de tweede kolom uit de matrix (het marktconforme rendement) te kunnen vullen moet een inschatting van het bij het object behorende marktconforme rendement worden gemaakt. Als een corporatie deelneemt aan de Aedex/IPD benchmark kan gebruik worden gemaakt van de methodiek die daarbij wordt gebruikt voor het waarderen van de bestaande vastgoedobjecten in het kader van die index. Door verschillende bij het Aedex-waarderingstraject betrokken taxateurs wordt een marktconform rendement vastgesteld door aan een aantal kenmerken risicopunten toe te kennen. Hoe hoger het totaal aantal risicopunten, hoe hoger de marktconforme rendementseis met betrekking tot het betreffende onroerend goed.

Toetsing financiële continuïteit
Een laatste toets vindt niet op investerings- maar op bedrijfsniveau plaats en heeft betrekking op de gevolgen van de voorgestelde investering(en) voor de financiële continuïteit van de corporatie in zijn totaliteit. Vanuit verschillende perspectieven zal daartoe naar de financiële positie van de organisatie moeten worden gekeken. Voor de financierbaarheid bijvoorbeeld zijn de meeste corporaties afhankelijk van de richtlijnen die het Waarborgfonds Sociale Woningbouw (WSW) hanteert bij het verstrekken van borgstellingen. Het WSW kijkt daarbij niet naar (lange termijn) rendements-verwachtingen maar naar de ontwikkeling van de operationele kasstromen. In beginsel stelt het WSW dat het saldo van de operationele kasstromen minimaal toereikend moet zijn om op jaarbasis 2% van het schuldrestant van de aangetrokken leningen af te kunnen lossen (de aflossingsfictie).

Operationalisering

Het hiervoor geschetste mechanisme kan snel operationeel worden gemaakt, mits een corporatie reeds beschikt over een aantal hulpmiddelen die het proces kunnen ondersteunen.

Ten behoeve van de marktconformiteitstoets is een taxatie van de vrije verkoopwaarde van het object benodigd. Voor zo’n taxatie kan gebruik worden gemaakt van de kennis van een lokale makelaar/taxateur of van de taxateur die het Aedex/IPD traject begeleidt.

Voor de rendementstoets kan (indien beschikbaar) gebruik worden gemaakt van de waarderingsmodules die voor het Aedex/IPD traject worden gebruikt of van rekenmodellen die hiervoor in bijvoorbeeld Excel zijn ontwikkeld. Het rendement (IRR) dat met deze modellen wordt berekend kan worden getoetst aan een bij het object behorend marktconform rendement onder aftrek van een eventueel aan de betreffende investeringscategorie toegekende rendementsafslag. Voor het vaststellen van het marktconforme rendement kan aansluiting worden gezocht bij het model dat een bij het Aedex-traject betrokken taxateur gebruikt om de te hanteren disconteringsvoet (=rendementseis) vast te stellen.

Ten behoeve van het borgen van de financierbaarheid kan gebruik worden gemaakt van bestaande applicaties (WALS/FMP/Excel/????) die worden gebruikt voor de totstandkoming van integrale financiële meerjarenramingen.

Monitoring rendement bestaande objecten

Het rendement op het geïnvesteerde (eigen) vermogen is sinds het afschaffen van rijksbijdragen nagenoeg de enige inkomstenbron van een woningcorporatie. In het belang van de continuïteit is het daarom wenselijk om de ontwikkeling van het rendement op dat geïnvesteerde vermogen kritisch te volgen. Deels komt dat tot uitdrukking in het monitoren van het rendement op nieuwe investeringen. In verband met mogelijke wijzigingen in beleid, markt en omgeving is het echter van belang om ook na realisatie de rendementsontwikkeling kritisch te blijven volgen. Door gebruik te maken van informatie die beschikbaar komt uit het Aedex/IPD benchmarktraject kan ook hieraan voor een belangrijk deel invulling worden gegeven. Door rendementsdefinities zoveel mogelijk te synchroniseren kan bovendien worden bereikt dat aansluiting ontstaat tussen de criteria op grond waarvan tot een investering wordt besloten enerzijds en de criteria die worden toegepast bij het monitoren van objecten in exploitatie anderzijds.

maandag 4 juni 2012

SVB DRIEpuntNUL: naar een eigendomsneutraal strategisch voorraadbeleid


De dreiging van een verplichte verkoop van huurwoningen ten gevolge van de invoering van het ‘right to buy’ voor huurders leidt tot grote problemen voor het strategisch voorraadbeleid (SVB). Dat is althans een geluid dat ik de laatste tijd veel hoor in gesprekken met corporatiebestuurders en hun medewerkers. Het gevolg is dat veel corporaties zich – mede ten gevolge van de teruglopende financieringscapaciteit – genoodzaakt zien om pas op de plaats te maken. Dat is niet alleen slecht voor onze toch al kwakkelende economie maar schaadt bovendien de belangen van de doelgroepen van beleid.

Een beetje vreemd is het ook wel. Belangrijk uitgangspunt voor het doorvoeren van maatregelen in het kader van het SVB zou waardebehoud van het vastgoed (een zuiver financieel motief) of toegevoegde waarde voor de doelgroepen van beleid moeten zijn (maatschappelijk gemotiveerd). Maatregelen die worden doorgevoerd op grond van financiële motieven hebben als het goed is een positief effect op de waarde van het vastgoed waardoor op zijn minst een belangrijk deel van de investering bij verkoop kan worden terugverdiend.

Maatschappelijk gemotiveerde maatregelen - veelal gericht op het bevorderen van het woongenot van zittende en toekomstige huurders - leiden niet altijd tot een overeenkomstige waardeontwikkeling van het vastgoed. Blijkbaar (h)erkent ‘de markt’ in dergelijke situaties de waarde van de doorgevoerde maatregelen niet. Als na grondige analyse blijkt dat het op grond van het beleid dat een corporatie voorstaat ‘tegen de markt in’ toch noodzakelijk is om de beoogde verbeteringen door te voeren dan is daar op zich niets mis mee. Sterker nog, het raakt aan het bestaansrecht van een woningcorporatie. De corporatie ondersteunt daarmee hen die niet zelfstandig in hun woningbehoefte kunnen voorzien in hun huisvesting. Als de betreffende woning vervolgens wordt verkocht op grond van een beroep op het ‘right to buy’ door de zittende huurder dan verandert daar weinig aan. De voordelen komen nog steeds terecht bij de persoon die eerst als huurder en later als eigenaar de woning bewoont.

Natuurlijk leidt een eventuele invoering van een ‘right to buy’ tot een aantal praktische problemen voor de uitvoering van het SVB. Zo wordt het moeilijker om bloksgewijs ingrijpende maatregelen door te voeren omdat het vaak lastig blijkt om ook de kopers binnen een blok mee te krijgen. Door meer creativiteit te betrachten bij het zoeken naar oplossingen voor specifieke belemmeringen valt op dit punt echter veel winst te behalen. Door verbetering van de communicatie en het aanbieden van interessante financieringsconstructies kunnen ook de kopers binnen gemengde blokken worden verleid.

Door het SVB eigendomsneutraal in te steken hoeft een eventuele invoering van een ‘right to buy’ geen belemmering te zijn voor het doorvoeren van maatregelen. Goede maatregelen houden hun meerwaarde, los van de vraag of de klant de woning uiteindelijk als huurder of als eigenaar zal bewonen. Wel zal vanuit een eigendomsneutraal perspectief nadrukkelijker naar de toegevoegde waarde van voorgestelde maatregelen moeten worden gekeken en moet worden gezocht naar creatieve oplossingen voor enkele praktische problemen die zich hierdoor voor zullen doen. Daar ligt een interessante uitdaging voor een herijking van het SVB. Laten we het SVB DRIEpuntNUL noemen en er liever nog vandaag dan morgen mee beginnen. Het is per slot van rekening voor een goed doel !

maandag 7 mei 2012

Bestemmingsfondsen als anker voor financieel beleid woningcorporaties


De mate waarin het (eigen) vermogen van een woningcorporatie rendeert is bepalend voor de investeringsruimte waarover zij op termijn kan beschikken. In randvoorwaardelijke zin spelen beperkingen die daarbij worden opgelegd door partijen als het Waarborgfonds Sociale Woningbouw (WSW) en het Centraal Fonds Volkshuisvesting (CFV) een belangrijke rol.

In de praktijk merk ik dat de focus binnen het financiële beleid van de gemiddelde corporatie erg op de korte en middellange termijn is gericht. Dat komt onder andere tot uitdrukking in de wijze waarop richtlijnen van CFV en WSW leidend lijken te zijn voor de koers die wordt uitgezet. De belangrijke functie van het eigen vermogen als “financier” voor toekomstige investeringen verdwijnt daarbij al snel naar de achtergrond. Zeker onder de huidige omstandigheden waarbij het vermogen van corporaties steeds verder onder druk komt te staan wordt het belangrijker om nadrukkelijk oog te hebben voor die functie.

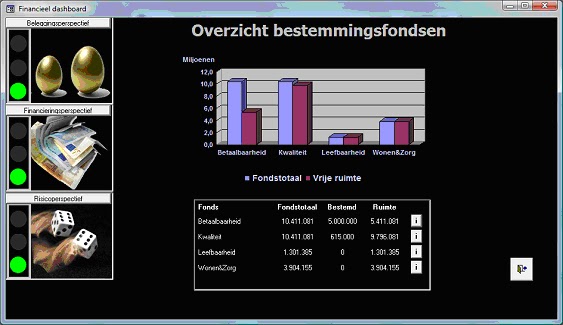
Door het eigen vermogen toe te wijzen aan een aantal “bestemmingsfondsen” en vervolgens de ontwikkeling van omvang en rendement van die fondsen kritisch te monitoren kan de aandacht worden verlegd van de korte naar de lange termijn. De noodzakelijke omvang van de verschillende fondsen kan worden vastgesteld door een inschatting te maken van het (structurele) beroep dat in de toekomst op zo’n fonds zal worden gedaan en verwachtingen ten aanzien van het rendement waarmee de fondsen worden gevoed.

Door de bestemmingsfondsen een centrale rol te geven in het financiële beleid van een corporatie kan niet alleen een maatschappelijk faillissement worden voorkomen maar wordt bovendien de transparantie rond de inzet van de schaarse middelen waarover de corporatie kan beschikken vergroot. Helaas zijn hulpmiddelen die worden gebruikt om de financiële positie van corporaties te monitoren veelal (nog) niet toegerust op het ondersteunen van een dergelijke benadering. Het financieel dashboard kan u daarbij ondersteunen.


donderdag 29 maart 2012

Sturen op rendementen belangrijk voor legitimering rendementsoffers bestaande voorraad


De prijs van een belangrijk deel van de woningen die in eigendom zijn van corporaties wordt kunstmatig laag gehouden om de betaalbaarheid voor primaire doelgroepen van beleid te waarborgen. Van marktconforme rendementen op het exploiteren van woningen is dan ook geen sprake. Ondanks het feit dat corporaties in veel gevallen geen marktconforme rendementseisen hanteren worden wel degelijk eisen gesteld ten aanzien van de minimaal te realiseren IRR of een maximaal toelaatbare “onrendabele top”. Eisen die per segment/doelgroep kunnen variëren. De relatie tussen beoogde doelgroepen en bijbehorende rendementseisen vormen een belangrijke basis voor de legitimering van eventuele rendementsoffers.

Een dergelijke methodiek van rendementssturing blijft meestal beperkt tot het moment waarop een investeringsafweging moet worden gemaakt ten behoeve van nieuwbouw of herontwikkeling. Dat is jammer want ook voor de bestaande voorraad is het interessant om te sturen op een zo effectief en efficiënt mogelijke aanwending van middelen. Het zou dan ook goed zijn om periodiek (bijvoorbeeld jaarlijks) te toetsen of het rendement dat de bestaande woningen genereren nog voldoet aan de minimum eisen die hiervoor zijn vastgesteld. De uitkomsten van een dergelijke analyse een belangrijk ingrediënt voor de periodieke herijking van het strategisch voorraadbeleid (SVB). In het kader van die herijking is feitelijk sprake van een herbeleggingsvraagstuk. Per object moet een keuze worden gemaakt tussen herbelegging van middelen in het betreffende object of het liquide maken van de in het object belegde middelen om deze vervolgens op een meer effectieve en/of efficiënte wijze in andere objecten of segmenten te beleggen.

Het invoeren van een methodiek van rendementssturing voor de bestaande voorraad hoeft niet moeilijk te zijn. Grote verschillen met de analyses die in geval van nieuwbouw worden uitgevoerd zijn er namelijk niet. Het belangrijkste verschil is dat voor de bestaande bouw niet de stichtingskosten maar de marktwaarden van het bezit de basis vormen voor de rendementsberekeningen. Door de bijbehorende IRR te toetsen aan een rendementsmatrix waarin ook voor bestaande voorraad minimum eisen zijn vastgelegd, gerelateerd aan doelgroepen die worden bediend, kan de effectiviteit waarmee het vermogen wordt aangewend worden verbeterd.

donderdag 15 maart 2012

Corporatie DRIEpuntNUL


Corporaties komen massaal in het geweer tegen gedwongen verkoop van woningen. Gelijktijdig zien we dat verkoop van woningen als “instrument” wordt ingezet om de financiële positie op orde te houden en wordt driftig nagedacht over alternatieve eigendoms- en beheersituaties om problemen in buurten en wijken het hoofd te bieden.

Een deel van de oplossing voor de problemen van deze tijd ligt naar mijn mening in het loslaten van de bijna automatische koppeling tussen eigendom en beheer van woningen (en woonomgeving). Die koppeling komt tot uitdrukking in de meest voorkomende situaties waarbij of de individuele eigenaar/bewoner ook het beheer voert of de verhuurder zowel het eigendom als het beheer voor zijn rekening neemt. Beide opties kunnen in specifieke situaties interessant zijn. In andere situaties is het wellicht wenselijk om andere combinaties van beheer- en eigendom een kans te geven. In onderstaand diagram heb ik een poging gedaan om de mogelijkheden te positioneren. Het diagram vormt de basis voor een evolutie tot een corporatie die zich zowel in maatschappelijk als in financieel opzicht staande kan houden in een snel veranderende omgeving; corporatie DRIEpuntNUL.

Corporaties kunnen in mijn ogen in alle segmenten binnen het diagram een rol spelen. Het bedienen van specifieke doelgroepen van beleid staat in beginsel los van het in eigendom hebben van woningen. Door te kiezen uit het brede palet aan mogelijkheden kan, afhankelijk van een specifieke situatie per wijk/buurt/complex een keuze worden gemaakt voor de best passende beheer- en eigendomsvariant.

De rol van de corporatie zal daardoor geleidelijk veranderen. Het diagram schetst het speelveld waarbinnen de corporatie acteert. De corporatie vormt de smeerolie en neemt vooral een faciliterende rol op zich.

Als dit uitgangspunt door een corporatie wordt omarmt dan heeft dat grote gevolgen. Het vraagt op termijn o.a. om een aangepaste organisatiestructuur, een bijgestelde visie op ‘het’ verdienmodel, een herinrichting van datgene wat strategisch voorraadbeleid wordt genoemd en een herbezinning op de risicopositie. Stuk voor stuk elementen die aan bod dienen te komen op het moment dat een herijking van het ondernemingsplan op de agenda staat. Het concept "Corporatie DRIEpuntNUL" biedt daarvoor een handvat.

De voordelen van corporatie DRIEpuntNUL op een rij:
  • Bewoner/klant centraal (bewoner daar waar mogelijk aan het roer)
  • Woning als middel (geen doel op zich)
  • Flexibel (onafhankelijk van eigendomsvarianten)
  • Minder gevoelig voor politieke ontwikkelingen (zaken als verkoopplicht e.d. kunnen eenvoudig worden ingepast)
  • Transparant (budgetten gekoppeld aan doelstellingen)
  • Duurzaam verdienmodel (echte rendementssturing, zowel financieel als maatschappelijk)


dinsdag 14 februari 2012

Marktwaarde corporatievastgoed steeds belangrijker


Met het van kracht worden van de gewijzigde richtlijn RJ645 is de manier waarop in de jaarrekening invulling wordt gegeven aan het begrip actuele waarde gewijzigd. Corporaties die hun bezit wensen te waarderen op actuele waarde zullen een splitsing aan moeten brengen tussen bezit dat als bedrijfsmiddel wordt getypeerd en bezit dat wordt gekwalificeerd als beleggingsvastgoed.

Voor de eerste categorie kan de inmiddels bekende bedrijfswaarde de grondslag blijven, al wijzigt de manier waarop deze wordt vastgesteld en verwerkt wel. Voor de laatste categorie wordt de bedrijfswaarde vervangen door de marktwaarde.

Het belang van een goed inzicht in de marktwaarde van het bezit is daarmee wederom toegenomen. Deelnemers aan de corporatievastgoedindex Aedex maakten enkele jaren geleden al kennis met het begrip en bij de inrichting van zaken als vastgoedbeleid en rendementssturing deed het ook al schoorvoetend zijn intrede.

Ervaring leert echter dat het vaststellen van de marktwaarde van corporatiebezit niet altijd een eenvoudige zaak is. De problemen worden voor een belangrijk deel veroorzaakt door het ontbreken van een voldoende transparante markt voor de specifieke vastgoedobjecten van woningcorporaties.

Bij het ontbreken van een markt kan de marktwaarde worden bepaald door toekomstige cashflows te prognosticeren en te waarderen, uitgaande van een marktconforme rendementseis. De methodiek heeft rekenkundig veel weg van een traditionele bedrijfswaardeberekening maar in de uitwerking wordt daar op essentiële punten van afgeweken. De belangrijkste afwijking heeft te maken met een ander vertrekpunt, te weten waardemaximalisatie, los van de bedrijfsdoelstellingen van de eigen organisatie. Bij het vaststellen van de marktwaarde staat dus niet de vraag centraal wat de toegevoegde waarde voor de eigen organisatie is maar wat ‘de markt’ bereid is te betalen voor een object.

Het vaststellen van een marktwaarde vraagt dan ook om andere onderleggers dan een bedrijfswaarde. Zo moeten marktconforme rendementseisen en onderhoudsinschattingen worden vastgesteld en zal een inschatting gemaakt moeten worden van de verkoopsnelheid bij uitponding van het object. Wijzigingen die in de loop van de tijd in die parameters worden aangebracht leiden per definitie tot wijzigingen van de marktwaarde.

Door het afwijkende karakter zijn veel benodigde gegevens niet voorhanden in de primaire automatiseringssystemen van woningcorporaties. Ter ondersteuning en om grip te houden op de ontwikkeling van de marktwaarde is daarom het VastgoedDashboard ontwikkeld. Met behulp van het dashboard wordt u stapsgewijs door een proces geleid dat moet garanderen dat alle benodigde gegevens beschikbaar zijn/komen en bewaard blijven. Voorzover mogelijk worden die gegevens ingelezen vanuit het primaire systeem van de corporatie. Ontbrekende gegevens kunnen eenvoudig worden aangevuld.

De praktijk leert dat het completeren van de ontbrekende gegevens veel tijd kan kosten. Die tijd is er gelukkig omdat voor de meeste corporaties zal gelden dat per 31/12/2012 de marktwaarden voor het eerst op de balans zullen prijken. De ervaring leert echter ook dat de tijd snel gaat. Het is dus raadzaam om op tijd van start te gaan met het inventariseren en oplossen van knelpunten bij het vaststellen van de marktwaarde van het bezit. Het VastgoedDashboard kan u daarbij behulpzaam zijn.

vrijdag 9 december 2011

Inkomenspolitiek onontkoombaar element in beleid woningcorporaties


In al haar wijsheid heeft het Europese parlement recentelijk aangegeven dat de sociale woningvoorraad voor iedereen toegankelijk zou moeten zijn. Die uitspraak sluit in mijn ogen prima aan bij de opmerking "wij voeren geen inkomenspolitiek" die valt te beluisteren uit de monden van veel bestuurders van woningcorporaties.

In een utopische situatie waarin sprake is van een ongelimiteerde beschikbaarheid van middelen valt wellicht weinig in te brengen tegen dergelijke uitspraken. In de echte wereld, waarin middelen om specifieke doelen te bereiken schaars zijn leiden dergelijke uitgangspunten tot een inefficiënte aanwending van middelen.

Als het voeren van inkomenspolitiek slechts aan de overheid is voorbehouden zou er geen bestaansgrond zijn voor woningcorporaties in hun huidige vorm. De inzet van de overheid zou in dat geval toereikend zijn om als aanvulling op een aanbod van 'de markt' om betaalbare huisvesting voor iedereen te borgen. Een ontoereikend of falend overheidsbeleid op dit punt geeft woningcorporaties juist hun bestaansrecht.

In ondernemingsplannen staat dan ook meestal keurig geformuleerd op welke doelgroepen een woningcorporatie zich focust. De onderliggende doelstellingen staan niet op zichzelf maar vloeien voort uit de prestatievelden uit het Besluit Beheer Sociale Huursector (BBSH). Het zorgdragen voor huisvesting voor diegenen die daarin niet zelfstandig kunnen voorzien vormt een belangrijk uitgangspunt. Dat niet zelfstandig kunnen voorzien is veelal gerelateerd aan een niet toereikend huishoudensinkomen. Het probleem waarvoor corporaties een oplossing wensen te bieden is daarmee per definitie inkomensgerelateerd. Het ligt dan toch voor de hand dat het beleid dat moet leiden tot passende oplossingen dat ook is !! 

vrijdag 18 november 2011

Naar een toekomstbestendig ondernemingsplan


Vorige week zette Sinterklaas weer voet op Nederlandse bodem. Hoog tijd om de verlanglijstjes weer op te stellen. Ondanks de crisis is ieders verwachting dat de Sint weer genereus zal zijn bij het uitdelen van cadeautjes. Zou de beste Sint dan niet te leiden hebben gehad onder de economische crisis ?

Bij Sinterklaas moet ik altijd denken aan woningcorporaties (dat zal wel beroepsdeformatie zijn). Jaar in jaar uit delen corporaties cadeautjes uit aan een grote verscheidenheid aan personen en instellingen in den lande. En dat is een groot goed waar we best trots op mogen zijn !!

Maar …… we moeten ons realiseren dat, in tegenstelling tot de Sint, de middelen waarover corporaties kunnen beschikken beperkt zijn en onder druk van een aantal ontwikkelingen sterk teruglopen. Dat betekent dat woningcorporaties steeds kritischer zouden moeten kijken naar de manier waarop middelen worden aangewend.

De confrontatie tussen de schaarse beschikbaarheid van middelen aan de ene kant en enorme ambities aan de andere kant zou moeten leiden tot duidelijke keuzes. Het maken van keuzes betekent dat je niet alleen duidelijk maakt wat je nog wel doet maar ook wat je niet meer zult doen. Helaas ontbreekt het in het gemiddelde ondernemingsplan aan dergelijke, scherp geformuleerde keuzes. Door het ontbreken van een heldere visie op een toekomstbestendig verdienmodel lijkt de noodzaak tot het maken daarvan onvoldoende door te dringen.

En dat is jammer want helaas ……. de corporaties zijn Sinterklaas niet !!

dinsdag 8 november 2011

De VvE als verbindend element


Woningcorporaties verkopen steeds meer woningen. In veel situaties gaat verkoop gepaard met het oprichten van VvE’s. Hoewel het VvE-beheer daardoor meer aandacht vraagt dan voorheen zijn veel organisaties daar nog niet op ingericht. En dat is jammer ….. want de VvE is voor woningcorporaties een interessant vehikel, mits men de beschikking heeft over een deugdelijk beleid ten aanzien van VvE’s en een daarop ingerichte organisatie.

Een woning die wordt verkocht gaat niet per definitie ten koste van de mogelijkheden van de corporatie om uitvoering te geven aan de primaire taken die zij voor zichzelf ziet weggelegd. De woning zelf blijft na de eigendomsoverdracht bestaan en zal veelal ook bereikbaar blijven voor de primaire doelgroepen van beleid. Door een slimme inzet van middelen in relatie tot VvE’s kunnen woningcorporaties een bijdrage blijven leveren aan doelstellingen op het terrein van betaalbaarheid, kwaliteit en leefbaarheid. De effectiviteit van het beschikbaar gestelde vermogen zal daarbij vaak groter blijken te zijn dan in een ‘reguliere’ verhuursetting het geval is.

Als sprake is van een deugdelijk beleid zal ook de angst voor het verliezen van een meerderheidsbelang ongegrond blijken. Voor een goede interactie met de omgeving is het wellicht zelfs wenselijk om te opereren vanuit een minderheidsbelang. Het dwingt je als corporatie tot het maken van heldere keuzes die zijn uit te leggen binnen de VvE en niet vanuit een machtspositie worden afgedwongen.

dinsdag 25 oktober 2011

De onrendabele top voorbij


Het was nog in mijn NWR-tijd dat collega Mario in onze afdelingsrubriek in het fameuze Woningraad Magazine aandacht besteedde aan het gebruik van rendementsverwachtingen bij investeringsafwegingen. De exacte titel kan ik mij niet herinneren maar wat mij al die jaren is bijgebleven is de tekst “BARstens interessant of NARigheid”. Het was een eerste aanzet naar een meer rendementsgerichte benadering, in een tijd waarin het fenomeen “onrendabele top” al stevig verankerd was in corporatieland. Inmiddels zijn we bijna 20 jaar verder en moet ik constateren dat de onrendabele top nog steeds de boventoon voert bij investeringsanalyses…. en dat is jammer !!

Nog bijna wekelijks komen vragen langs als “Hoe hoog mag de onrendabele top zijn ?”, “Moet ik de grens voor de onrendabele top verhogen van € 50.000 naar € 70.000 per woning ?” of “Hoe hoog mag de onrendabele top zijn bij een investering in maatschappelijk vastgoed ?”. Vragen die moeilijk te beantwoorden zijn omdat de wijze waarop de methodiek wordt gebruikt enkele belangrijke nadelen kent. Wat mij betreft zijn het ontbreken van een risicomaatstaf en de onvergelijkbaarheid van eenheden de belangrijkste. Om met dat laatste te beginnen: Onzelfstandige eenheden zijn moeilijk te vergelijken met zelfstandige eenheden en grondgebonden woningen moeilijk met gestapelde eenheden. En over hoeveel eenheden praat je bij een investering in maatschappelijk vastgoed ?

Vanuit de beleggingsleer is verder bekend dat risico en rendement(seisen) onlosmakelijk met elkaar verbonden zijn. Gezien het feit dat het vastgoed waarin wordt geïnvesteerd ook een beleggingsfunctie vertegenwoordigt en bovendien het thema risicomanagement bij de meeste corporaties hoog op de agenda staat is het vreemd dat verschillen in risicoperspectief veelal geen rol spelen in de afweging die wordt gemaakt.

Een oplossing voor de hiervoor gesignaleerde knelpunten is snel gevonden door het verwachtte rendement op een investering centraal te stellen in plaats van de onrendabele top. Voor wat betreft de rendementseisen die aan investeringen worden gesteld is dan primair ‘de markt’ de referentie. Afhankelijk van het segment waarin wordt geïnvesteerd kan een rendementsoffer ten opzichte van een marktconform rendement worden geaccepteerd. Per segment zal daartoe moeten worden vastgesteld welk offer men bereid is te brengen. De segmenten die worden onderscheiden en de acceptabel geachtte rendementsoffers vormen de rendementsmatrix waaraan elk investeringsvoorstel vervolgens wordt getoetst.

Ingewikkeld ? …. Helemaal niet ! Het rendement op een investering wordt berekend op basis van exact dezelfde onderleggers die worden gebruikt voor het berekenen van de onrendabele top. Dat betekent dat op dit punt kan worden volstaan met een stevige discussie over de te hanteren parameters. Voor het vaststellen van marktconforme rendementen zijn - onder andere door de introductie van de Aedex benchmark - prima toepasbare methodieken ontwikkeld in samenspraak met enkele gerenommeerde taxateurs. Wat resteert is de vraag hoe groot het rendementsoffer mag zijn. Dat is een keuze die alleen de corporatie zelf moet maken. Belangrijk daarbij is dat onder aan de streep het rendement op de vastgoedportefeuille toereikend blijft om de financiële- en maatschappelijke continuïteit van de organisatie te kunnen waarborgen.

woensdag 19 oktober 2011

Van minderen naar meren

Woningcorporaties zitten in een neerwaartse spiraal. Diverse grepen in de kas, een teruglopende financieringscapaciteit en een recessie hebben ervoor gezorgd dat fraaie ambities uit het recente verleden fors naar beneden zijn bijgesteld. Dat is jammer omdat de mogelijkheden om te blijven investeren nog lang niet zijn uitgeput. De uitdaging ligt in het vinden van de juiste afstelling van de financiële motor om dat weer mogelijk te maken.

Een korte vakantie in de Belgische Ardennen gaf mij het voorbeeld waarnaar ik op zoek was om dit te verduidelijken. We sliepen in een eeuwenoude watermolen die was omgetoverd tot een fraai hotel. Achter de oorspronkelijke watermolen lag een hooggelegen meertje dat via een kanaaltje overliep in een lagergelegen meer. In het kanaaltje was het rad gebouwd dat de molen draaiende moest houden. Dat eeuwenoude mechanisme is het mechanisme dat in corporatieland voor een herleving van oude ambities zou moeten zorgen.

Het hooggelegen meer is in corporatieland goed gevuld en bevat een enorme voorraad aan betaalbare huurwoningen. Door op een goed gedoseerde manier woningen door het kanaal naar het lagergelegen meer met koopwoningen te laten stromen komt het rad weer in beweging. Door het water niet door te laten stromen maar vast te houden in een meer is het mogelijk om ook dat meer in te zetten in het kader van de doelstellingen van beleid. Slimme VvE en VvB constructies maken dat mogelijk. Het onderste meer biedt onder andere ruimte voor het bedienen van de middeninkomens die anders buiten de boot dreigen te vallen.

Het vak van molenaar is een oud ambacht. Als de sluizen niet op tijd open worden gezet dreigt het bovenste meer te overstromen. Worden de sluizen te ver geopend dan droogt het bovenste meer vroegtijdig op. Een goede molenaar zorgt voor een juiste balans om niet alleen vandaag en morgen maar ook in de jaren die nog komen de molen draaiende te houden. Ik sta open voor discussies met bestuurders die zich het ambacht eigen willen maken !!

donderdag 7 juli 2011

Woningcorporaties: Hoe staat het met uw dekkingsgraad ?

Net zoals pensioenfondsen doen woningcorporaties uitkeringen vanuit het rendement dat zij maken op het belegde vermogen. Die uitkeringen zijn veelal terug te herleiden op de prestatievelden die in het Besluit Beheer Sociale Huursector zijn gedefinieerd.

Pensioenfondsen laten door het in beeld brengen van de dekkingsgraad zien in hoeverre zij in staat zijn om vanuit het belegde vermogen nu en in de toekomst gelden uit te blijven keren aan de verzekerden. Ook voor woningcorporaties is het interessant om te weten in hoeverre zij in staat zijn en blijven om middelen uit te keren in het kader van hun maatschappelijke taakopvatting. Helaas ontbreekt het tot op heden aan een definitie van een dekkingsgraad voor woningcorporaties.

Ik ben op zoek naar enthousiaste corporaties die bij willen dragen aan het ontwikkelen van zo’n maatstaf. Een ware uitdaging lijkt mij. Wie denkt er met mij mee ?